
Ramai perasan perkara ini tanpa perlu membaca laporan ekonomi.
Duit yang sama, barang yang dapat makin sedikit.
Soalan-soalan di bawah semuanya berpusat pada satu isu: di mana kita patut letak simpanan supaya nilainya tak terhakis.
Harga GAP berubah setiap hari. Semua kiraan gram dalam artikel ini guna harga GAP 16 September 2026, iaitu RM603 segram.
✅ Soalan #1: Dulu RM50 Penuh Satu Troli. Sekarang Dapat Apa?
“Orang tua-tua selalu cerita zaman dulu duit RM50 boleh penuh satu troli pasar raya. Sekarang RM50 dapat apa je? Kenapa jadi macam ni?”
Ramai ibu bapa ada cerita yang sama. Dulu seringgit cukup untuk nasi lemak dan air sirap di kantin, dan masih ada baki.
Beras tak berubah. Yang berubah ialah nilai duit kertas yang kita pegang.
Emas pula ada rekod yang panjang. Pada zaman Rasulullah SAW, satu dinar emas cukup untuk membeli seekor kambing.
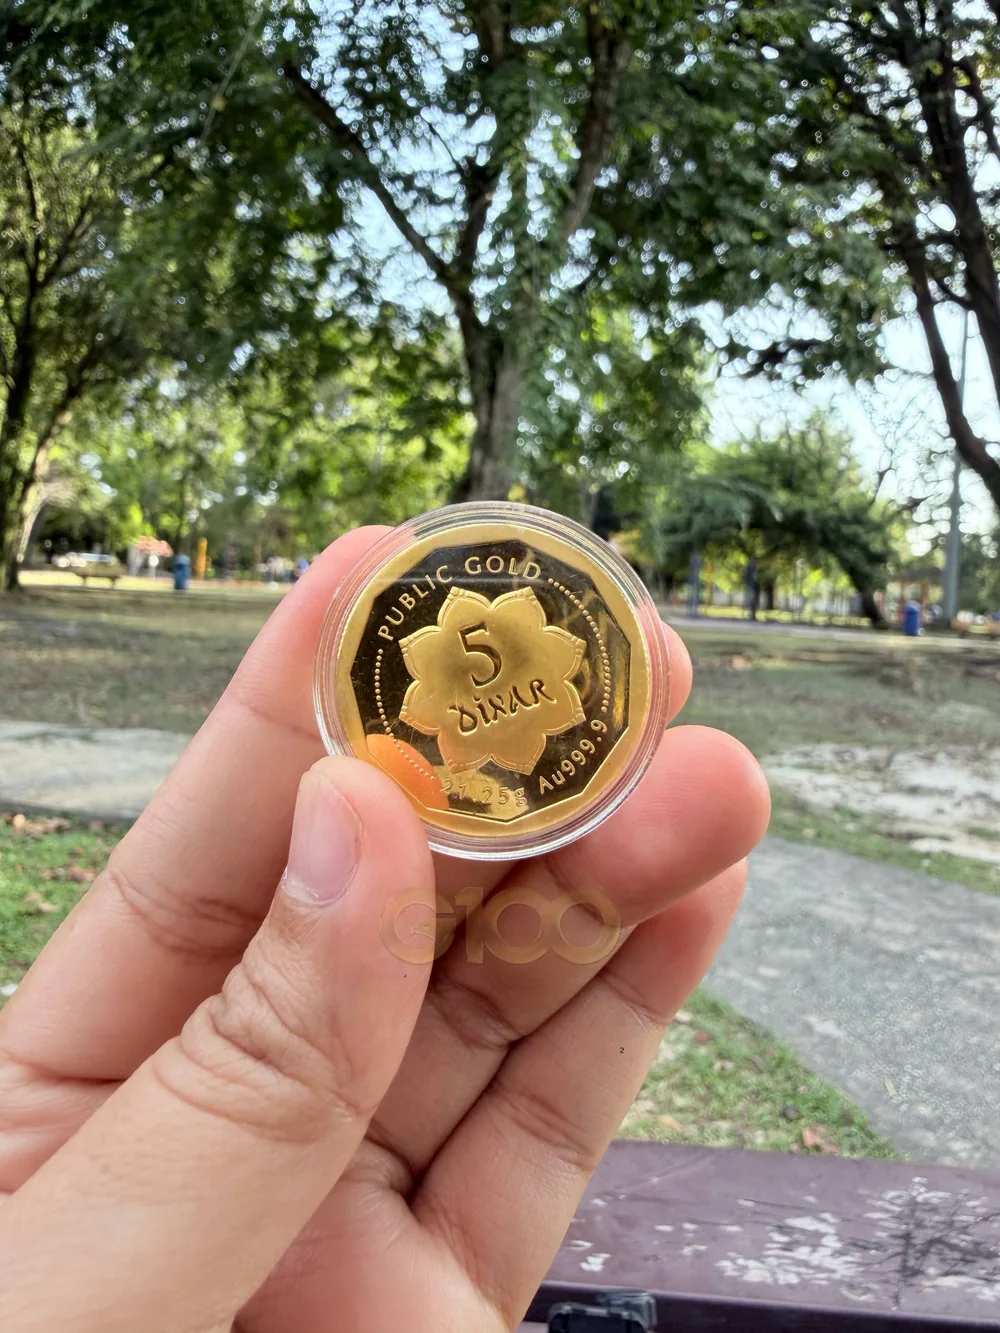
Hari ini, satu dinar seberat 4.25 gram bernilai lebih kurang RM2,563 pada harga RM603 segram. Nilai itu masih cukup untuk membeli seekor kambing.
Itulah maksud kuasa beli. Emas mengekalkannya merentas zaman. Duit kertas yang disimpan bawah bantal pula perlahan-lahan hilang nilai.
✅ Soalan #2: Untuk Wanita, Barang Kemas Atau Gold Bar 999?
“Mana lebih elok untuk orang perempuan: beli barang kemas kat kedai atau simpan gold bar 999?”
Dua-dua emas, tapi tujuannya berbeza.
Barang kemas biasanya emas 916, iaitu 22 karat. Emas jongkong dan dinar pula emas 999.9, iaitu 24 karat.
Kalau tujuan anda untuk dipakai dan bergaya, barang kemas memang pilihannya. Cuma ingat, harganya termasuk upah tukang. Bila dijual semula, potongannya lazimnya jauh lebih tinggi berbanding emas jongkong.
Kalau tujuannya simpanan dan harta keluarga, pilih emas jongkong atau dinar. Tiada upah tukang, dan spreadnya lebih rendah, iaitu sekitar 6% hingga 9%.
Satu formula yang ramai guna: sebahagian besar dalam jongkong untuk harta, sebahagian kecil dalam barang kemas untuk dipakai.
✅ Soalan #3: Simpanan Dalam Bank Biasa, Selamat Ke Untuk Hari Tua?
“Saya ada simpanan dalam akaun bank biasa. Selamat ke kalau saya biarkan je kat situ untuk hari tua?”
Dari segi keselamatan wang, ya. Simpanan bank di Malaysia dilindungi PIDM sehingga had tertentu.
Tapi ada satu risiko yang tak dilindungi mana-mana insurans, iaitu kuasa beli.
Faedah akaun simpanan biasa selalunya kecil. Harga barang pula naik dari tahun ke tahun.
Angka dalam buku bank mungkin kekal, malah bertambah sedikit. Tapi barang yang boleh dibeli dengan angka itu makin berkurang.
Jadi bank sesuai untuk duit keluar masuk bulanan dan dana kecemasan. Untuk simpanan jangka panjang, pertimbangkan sebahagiannya dalam aset yang menjaga nilai.
Satu perkara yang saya nak jujur: simpanan emas dalam Akaun GAP tidak dilindungi PIDM. Perlindungannya melalui insurans lain, yang saya terangkan dalam artikel keselamatan dalam siri ini.
✅ Soalan #4: Kenapa Bank Pusat Dunia Borong Emas Kalau Emas Tak Berguna?
“Kenapa bank-bank pusat dunia borong beratus tan emas setiap tahun kalau emas ni tak berguna?”
Soalan yang bagus, sebab bank pusat ialah institusi yang mengeluarkan wang kertas.
Menurut World Gold Council, bank pusat dunia membeli lebih 1,000 tan emas setahun, tiga tahun berturut-turut dari 2022 hingga 2024.
Sebab utamanya, emas tiada risiko pihak ketiga, atau counterparty risk. Nilainya tidak bergantung pada janji mana-mana syarikat atau kerajaan.
Kalau institusi yang mencetak wang pun menyimpan emas sebagai rizab, itu isyarat yang patut kita perhatikan.
Kalau anda nak faham kenapa emas dipilih sebagai simpanan jangka panjang, saya dah huraikan di halaman khas.
✅ Soalan #5: Gaji Kecil, Emas Atau Hartanah?
“Apa kelebihan simpan emas berbanding beli hartanah untuk orang bergaji kecil?”
Hartanah memang aset yang bagus. Masalahnya pada pintu masuk.
Nak beli rumah, anda perlukan deposit, lazimnya 10%, ditambah yuran guaman, duti setem, dan kelulusan pinjaman bank.
Hartanah juga ambil masa untuk dijual. Kalau perlu duit segera, anda tak boleh jual sebahagian rumah.
Emas pula boleh dimulakan dengan RM100. Anda boleh kumpul sedikit demi sedikit tanpa hutang.
Emas juga boleh dijual mengikut keperluan, sebahagian atau semua.
Ramai yang gunakan simpanan emas sebagai batu loncatan. Bila dah terkumpul cukup gram, sebahagiannya dicairkan untuk deposit rumah pertama.
📌 Kesimpulan
Nilai simpanan bukan diukur pada angka, tapi pada apa yang angka itu mampu beli.
Bank untuk kegunaan harian. Barang kemas untuk dipakai. Hartanah untuk jangka panjang bila modal dah cukup.
Emas mengisi ruang di tengah: mudah dimulakan, mudah dicairkan, dan menjaga kuasa beli.
Kongsikan di komen. Mana tahu ia memberi semangat kepada orang lain juga! 👇